
美国中期选举倒计时:美股还会继续创新高吗?
2026年11月3日中期选举临近。共和党能否继续控制国会?政治格局变化之后,美国经济与2027年美股会怎样发展?从近百年历史数据寻找答案。

前言:中期选举之后,美股会怎么走?
2026年11月3日,美国将迎来新一轮中期选举。这是川普2025年重新入主白宫后,面临的一次重要政治考验。
共和党能否继续控制国会两院?如果民主党夺回众议院,川普的经济政策会受到多大影响?对于投资者来说,最重要的问题是:中期选举之后,美国股市会怎么走?2027年,美股还能继续创出历史新高吗?
我们做投资,不能只靠想象和猜测。今天,我们从美国近百年的历史数据出发,结合经济基本面,分析中期选举与股市之间的关系。
第一章:美国中期选举,究竟在选什么?
美国总统任期四年,每届总统任期过半时,都会举行一次国会选举,这就是中期选举。
美国国会由参议院和众议院组成:
100 席
参议员任期六年,每两年改选约三分之一。2026年共有35个参议院席位举行选举。
435 席
众议员任期两年,因此今年全部席位都要重新选举。
此外,多个州还将举行州长和地方选举。
虽然中期选举不直接选举总统,但国会控制权会影响总统未来两年的施政。
中期选举可能形成的三种政治格局
共和党继续控制两院
川普政府推动税收、财政及其他立法议程通常更加容易。
共和党保参,民主党夺众
国会形成分裂格局,两党需要在税收、财政支出等议题进行更多协商,部分政策推进可能受到影响。
民主党控制两院
川普政府推动新立法将面临更大的阻力,未来两年的政治协商也可能更加复杂。
为什么中期选举如此重要?
经济是基础,政治是上层建筑。
普通选民最关心的,是自己的工作、收入、物价和家庭生活成本。经济状况直接影响选民对执政党的评价。
回顾最近几次中期选举:2010年,奥巴马执政期间,民主党失去众议院;2018年,川普第一任期,共和党失去众议院;2022年,拜登执政期间,民主党同样失去众议院。
这三次选举中,执政党都失去了众议院控制权。那么,2026年会不会再次出现类似局面?
在选举结果揭晓之前,我们无法确定。但对于投资者来说,真正需要关注的,是政治格局变化之后,美国经济和股市将如何发展。与其猜测选举结果,不如先研究历史。
第二章:历史上的中期选举,美股表现如何?
1. 总统四年周期:中期选举年平均涨幅最低
根据1928年至2025年标普500指数的历史统计,美国总统四年任期中,股市表现存在明显差异。
| 总统任期 | 标普500历史平均年度涨幅 |
|---|---|
| 第一年度:总统选举后 | +7.02% |
| 第二年度:中期选举年 | +3.33% |
| 第三年度:总统大选前一年 | +13.96% |
| 第四年度:总统大选年 | +8.12% |
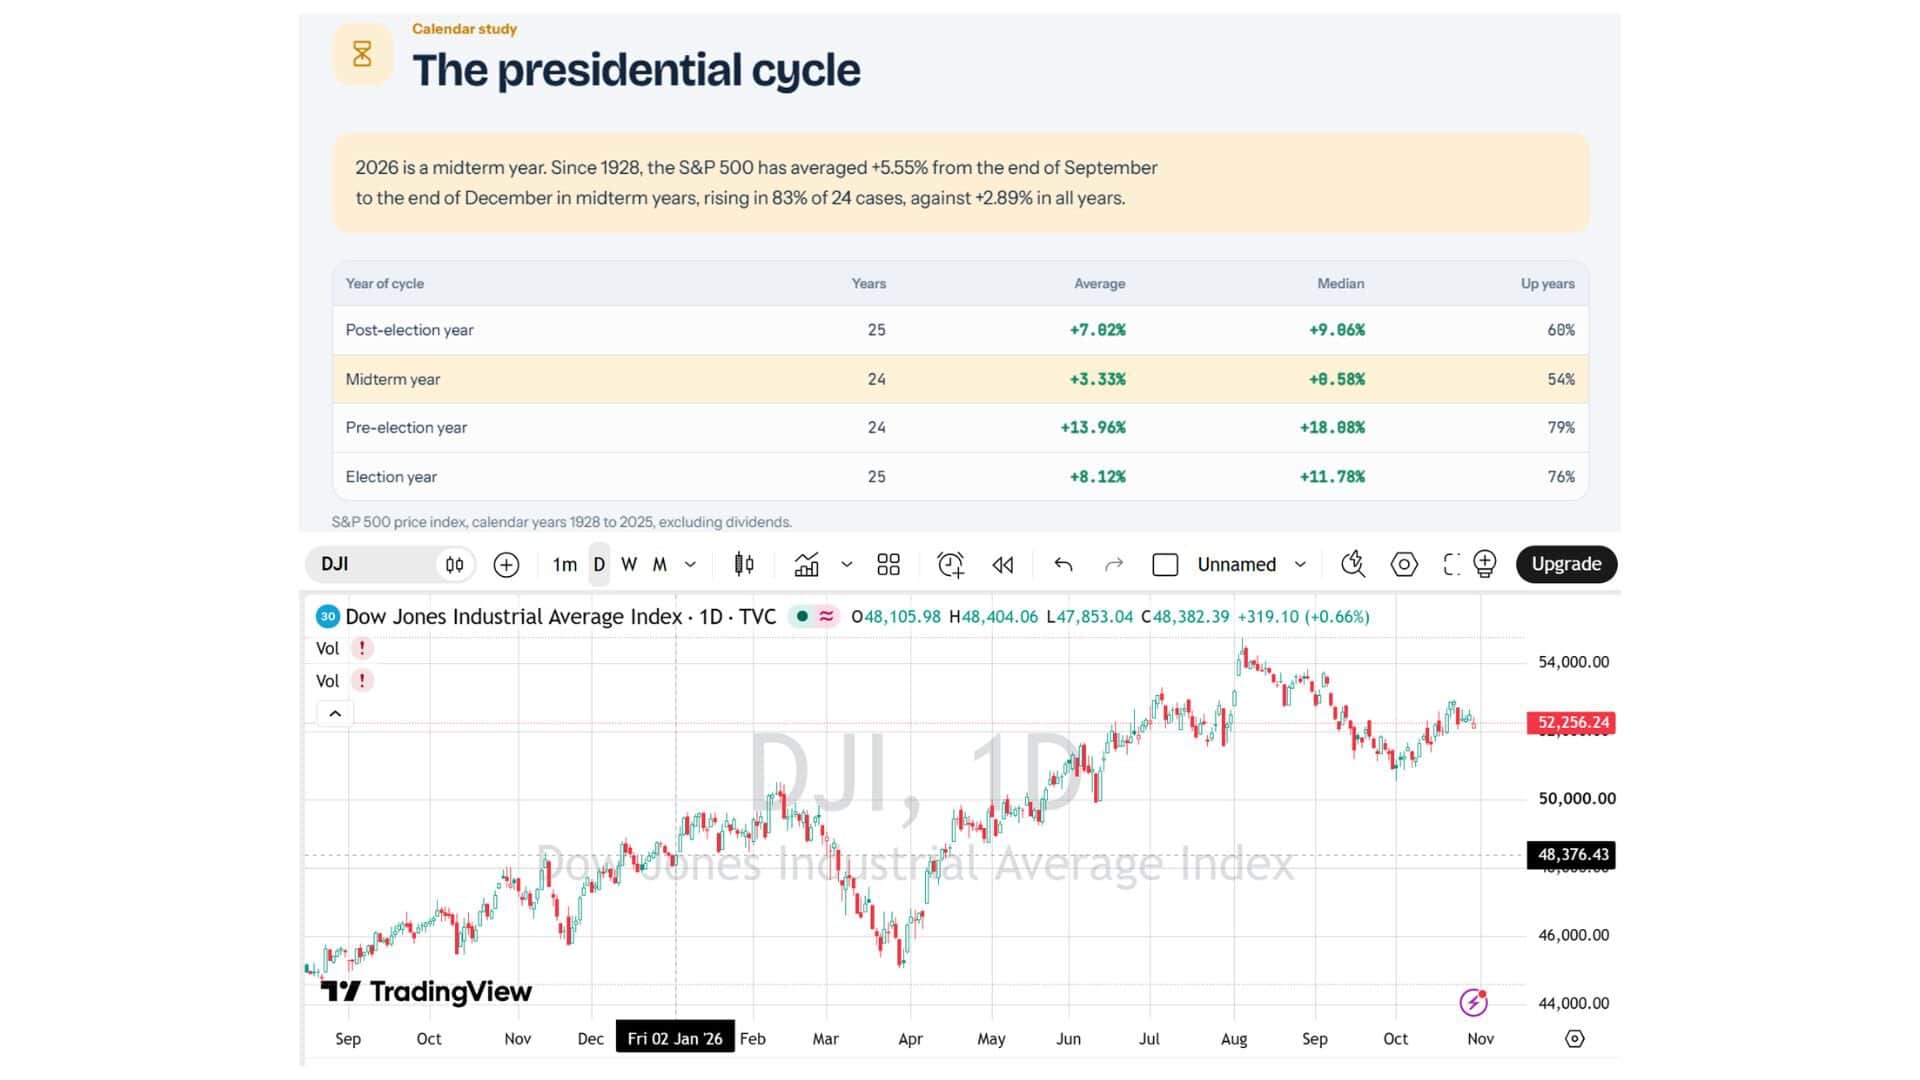
大家可以看到,中期选举年的历史平均涨幅只有3.33%,而中期选举之后的第三年,平均涨幅达到13.96%。
从历史上涨年份的比例来看,中期选举年约为54%,第三年则达到约79%。
为什么会出现这样的差异?中期选举之前,国会控制权及未来政策存在不确定性。随着选举结束,政治格局逐渐明朗,投资者能够更清楚地评估税收、财政及其他经济政策的影响。
2. 中期选举结束后六个月,股市表现明显改善
再看BlackRock研究的另一组历史数据。从1970年以来的中期选举数据来看:
+14.1%
标普500历史平均总回报。
+5.7%
标普500历史平均总回报。
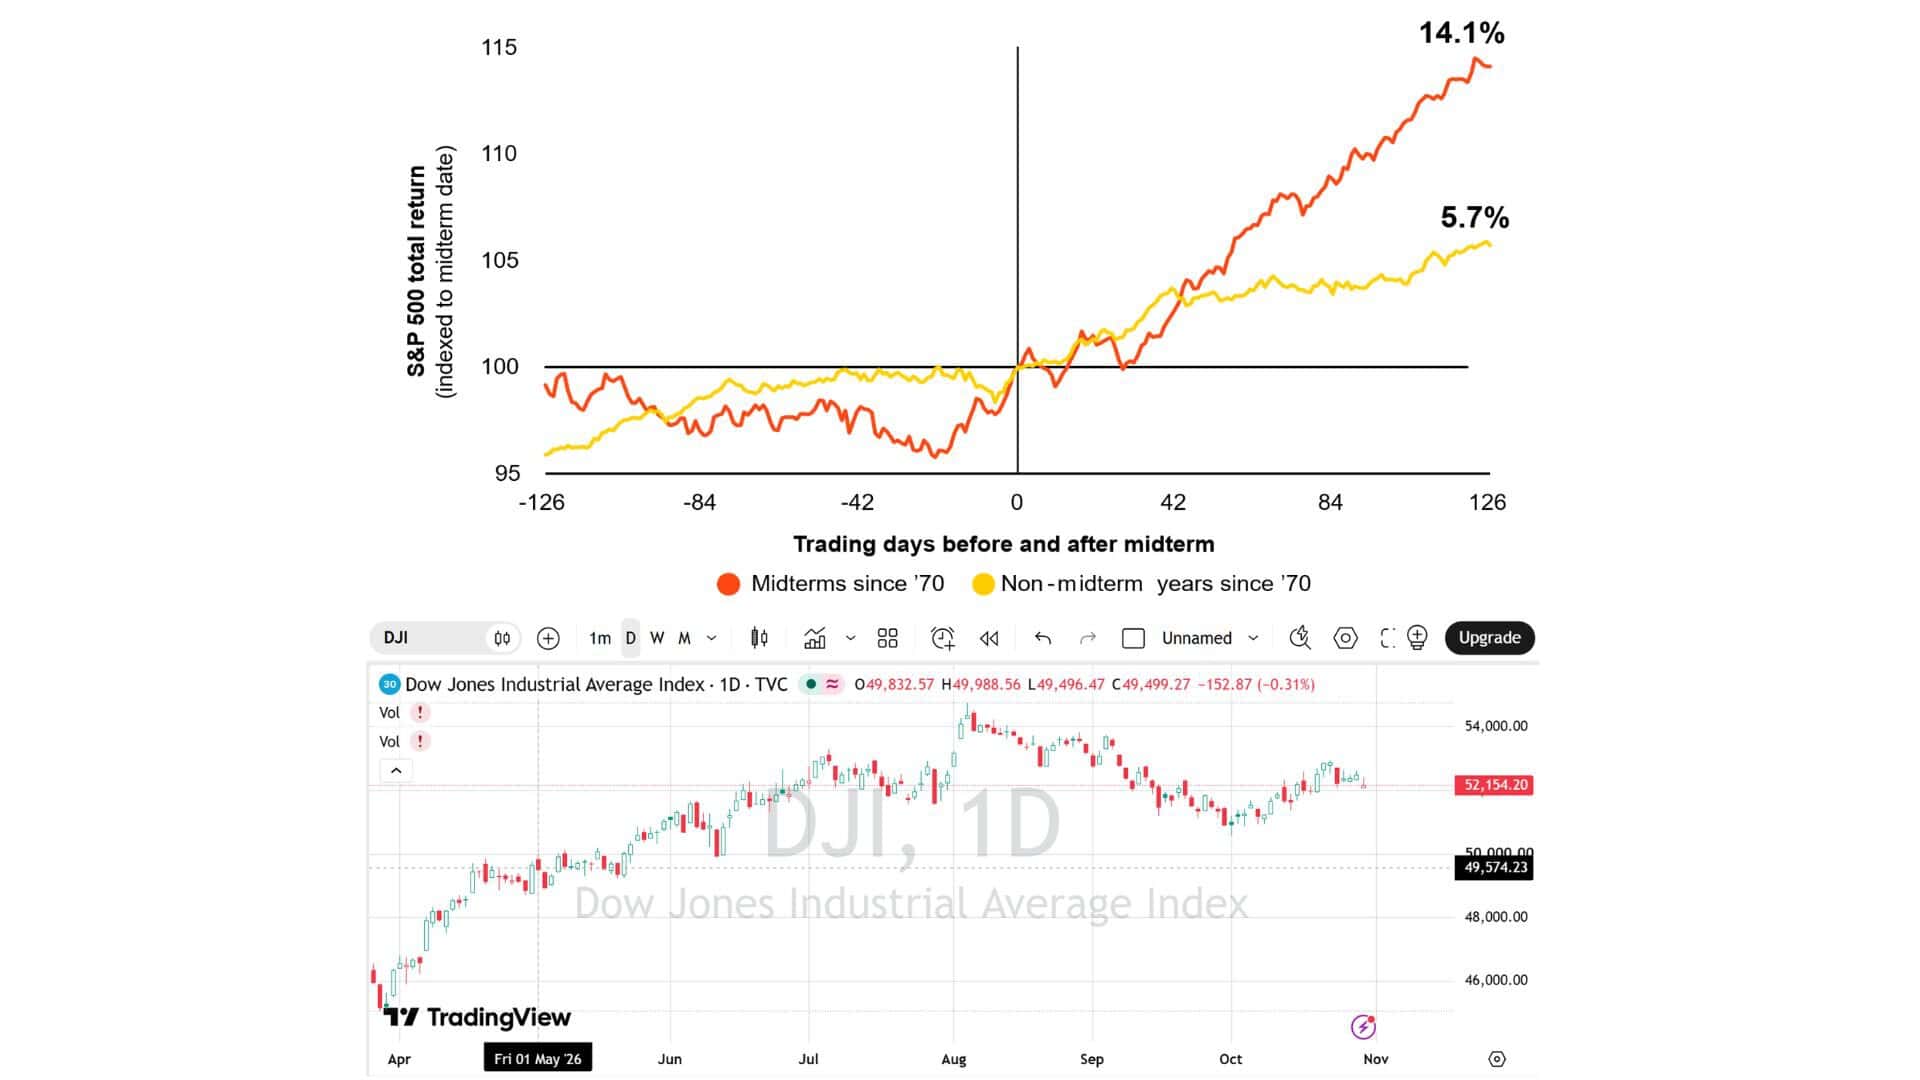
历史上,中期选举结束之后,股市往往出现较强的上涨表现。
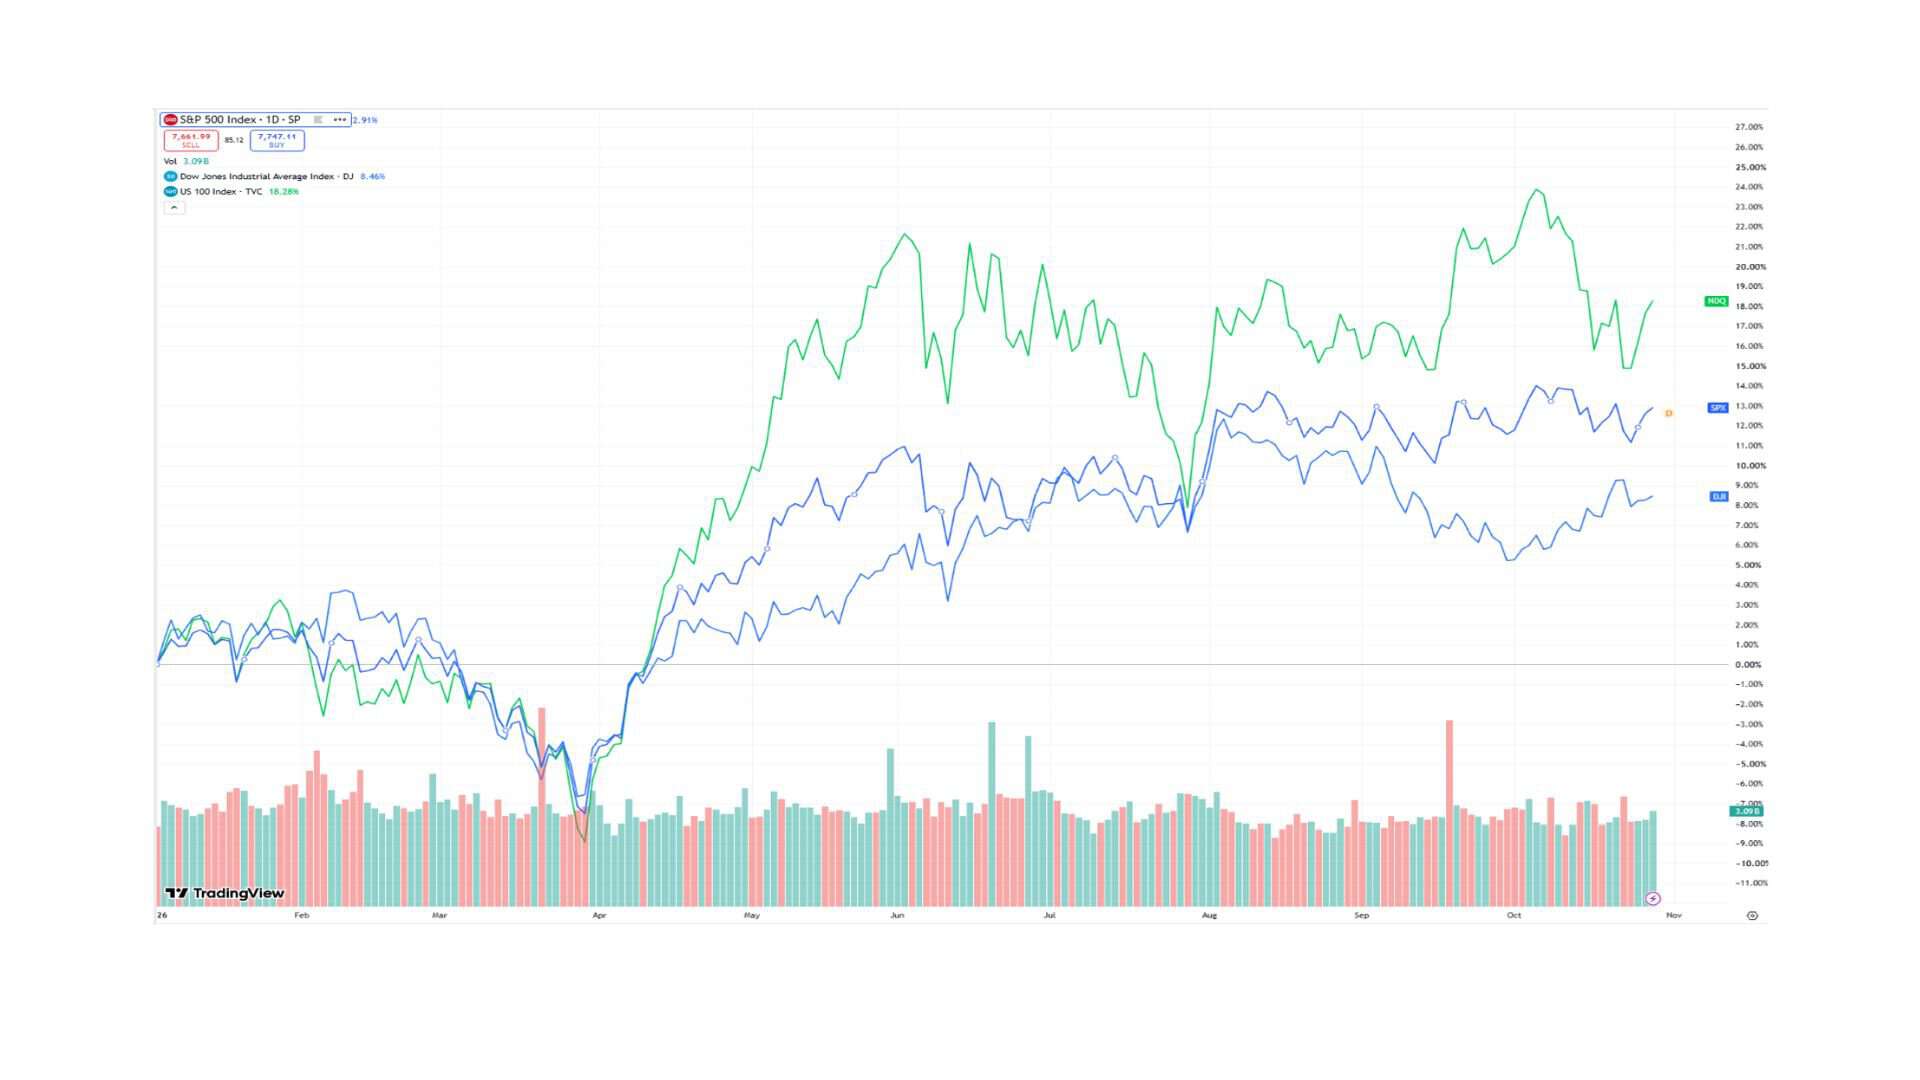
而2026年的情况还有一点不同:今年中期选举尚未举行,美股已经取得明显涨幅。
截至10月28日,道琼斯工业平均指数年内上涨约9.2%。这已经超过前面提到的中期选举年历史平均涨幅。
当然,道琼斯与标普500是不同指数,两者不能直接作为同口径比较。但这说明,2026年的市场表现,并没有简单重复历史平均路径。
3. 过去19次中期选举,选后一年全部上涨
再看J.P. Morgan Asset Management的研究。1950年至2022年,美国一共经历19次中期选举。
统计显示,这19次中期选举结束后的12个月,标普500价格指数全部录得正回报,平均涨幅约15.1%。
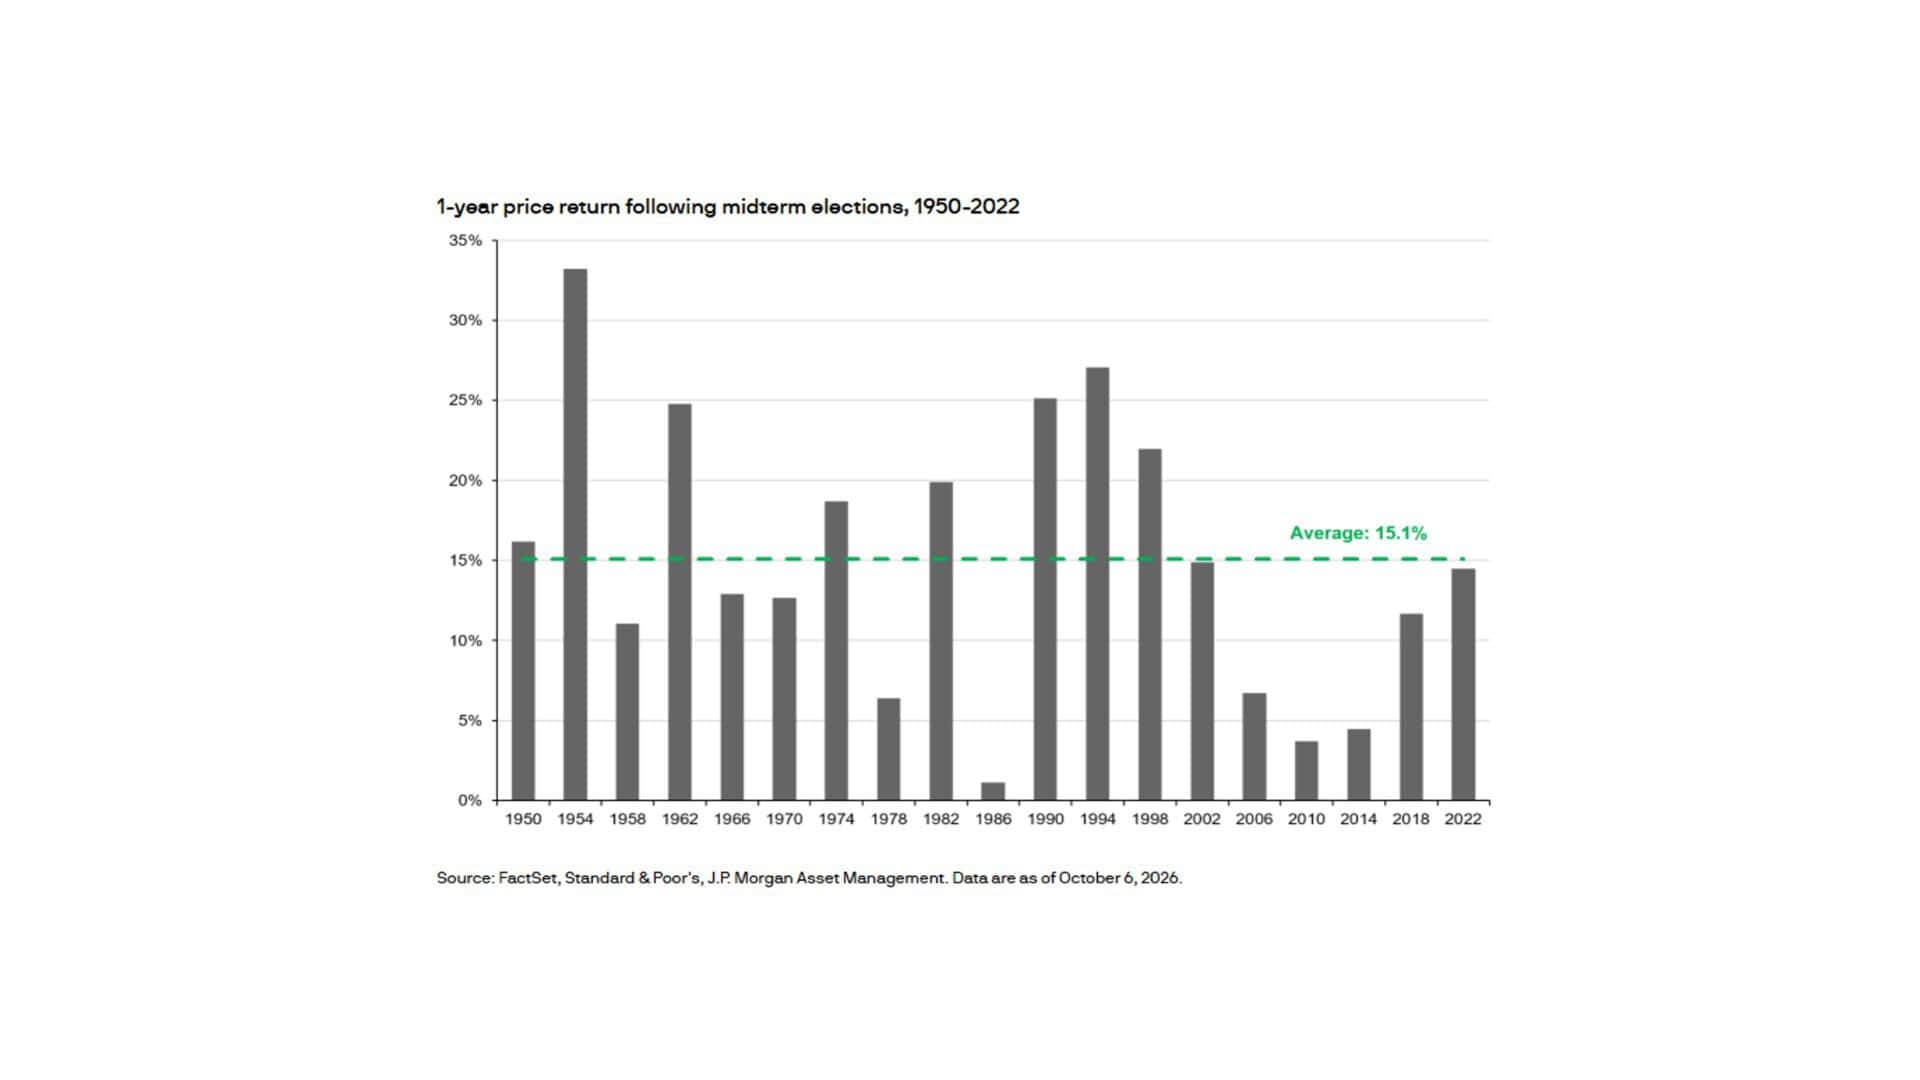
大家想想,这70多年里,美国经历了战争、石油危机、严重通胀、互联网泡沫、2008年金融危机,以及2020年疫情。
美国经济面对过许多困难,但这组历史统计显示,中期选举之后的一年,标普500均录得上涨。
为什么?首先,选举结束后,政治不确定性有所减少。其次,总统进入任期后半程,经济、就业、收入及财政政策仍然是政府的重要工作。
第三,也是我们认为最关键的一点:美国经济和企业盈利本身,才是推动股市长期上涨的基础。
企业有没有订单?生产效率是否提高?利润能不能增长?通胀和利率处于什么水平?这些因素最终决定了股市能否持续增长。
历史数据让我们对2027年的市场保持乐观,但过去19次上涨,并不意味着未来必然重复。判断市场,仍然需要回到经济基本面。
第三章:共和党还是民主党,谁执政对美股更有利?
1. 川普正在推动的五个经济方向
2024年总统竞选期间,川普提出“Make America Great Again”,即“让美国再次伟大”。从经济发展和企业盈利的角度来看,我们可以把川普政府的主要经济政策归纳为五个方向。
川普政府的五个经济方向
第五点尤其值得关注。我们一直在讲第四次工业革命。当企业能够利用人工智能提高生产效率,同样的资源就有机会生产更多产品,降低单位成本,并提高盈利能力。
所以,我们研究这些政策,核心就是看它们能不能真正推动企业投资、提高生产效率,最终创造更多利润。
2. 不同政党执政,美股都曾经历长期上涨
我们再看美国历史上两位总统。
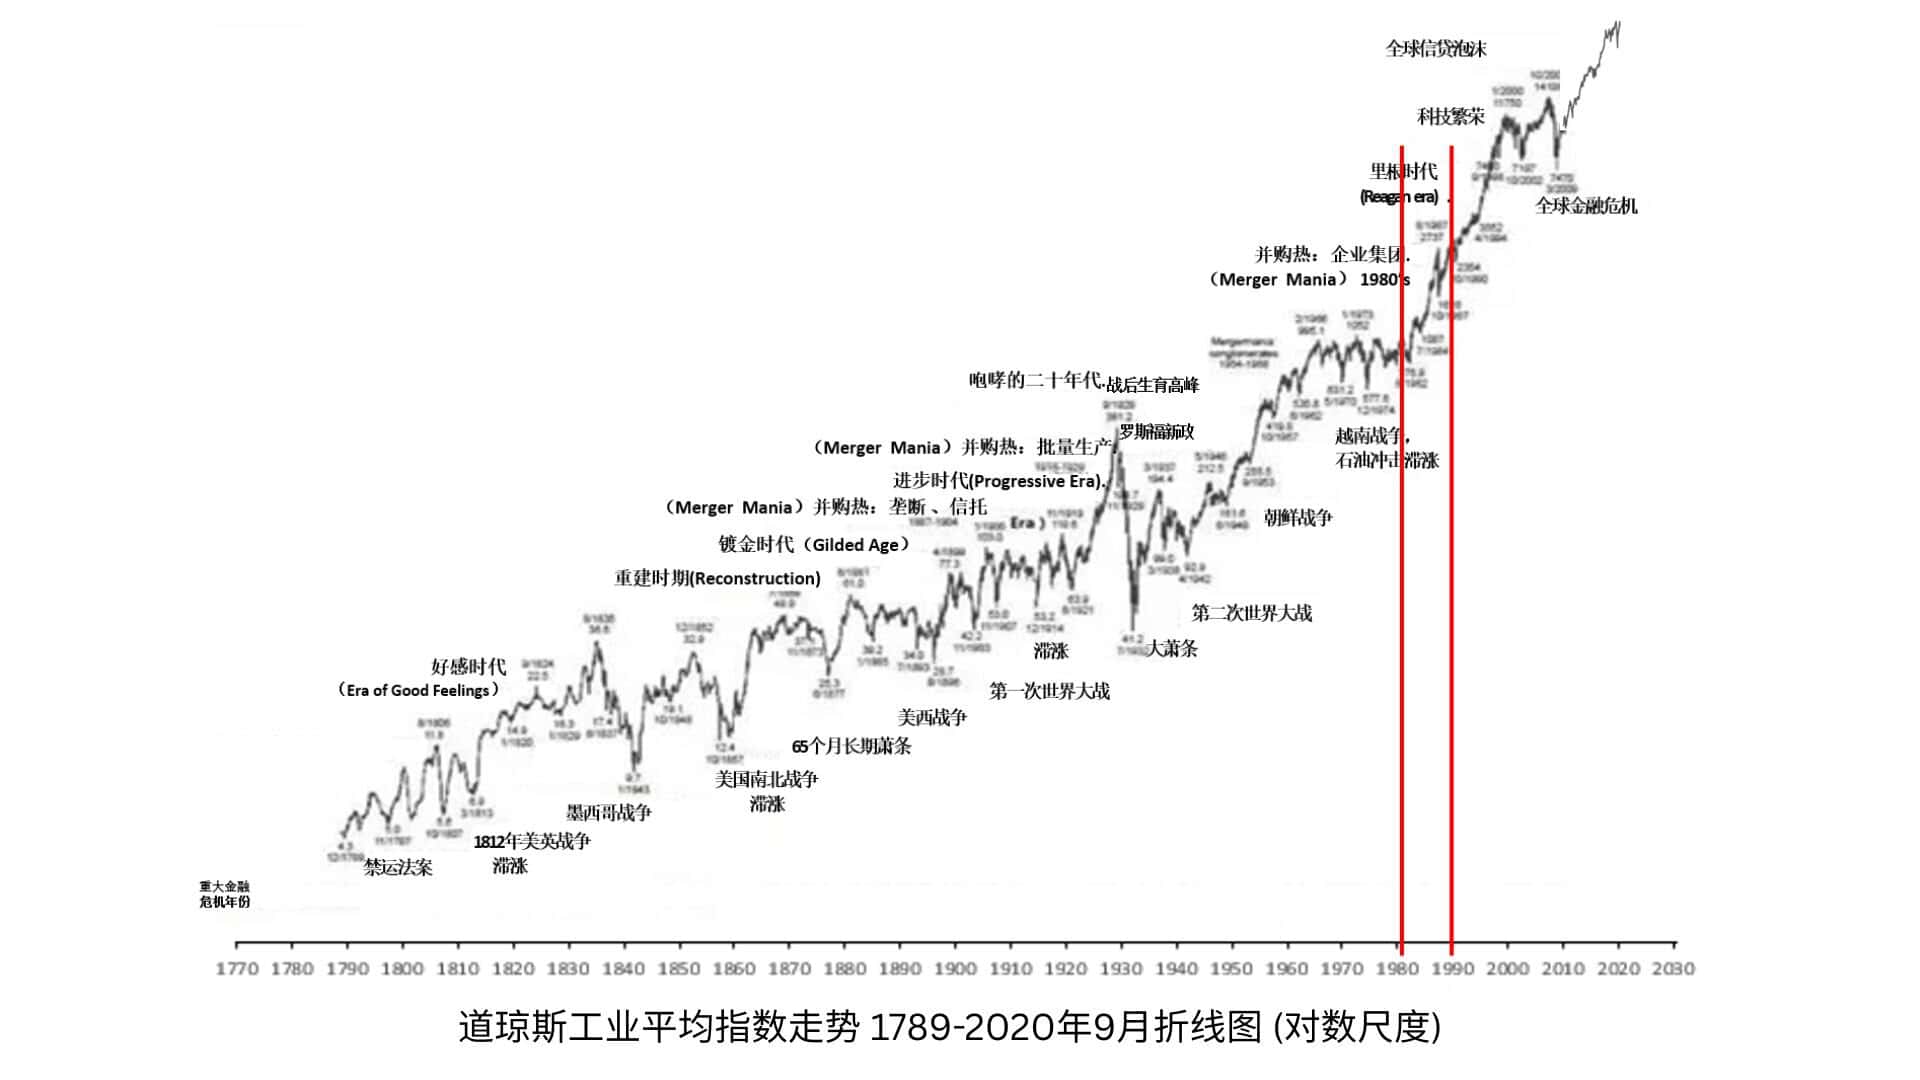
共和党总统里根,1981年至1989年执政。里根强调减税、减少监管及市场经济。虽然上任时面临严重通胀,任内也经历了1987年股灾,但从整个执政时期来看,美国股市依然实现了显著上涨。
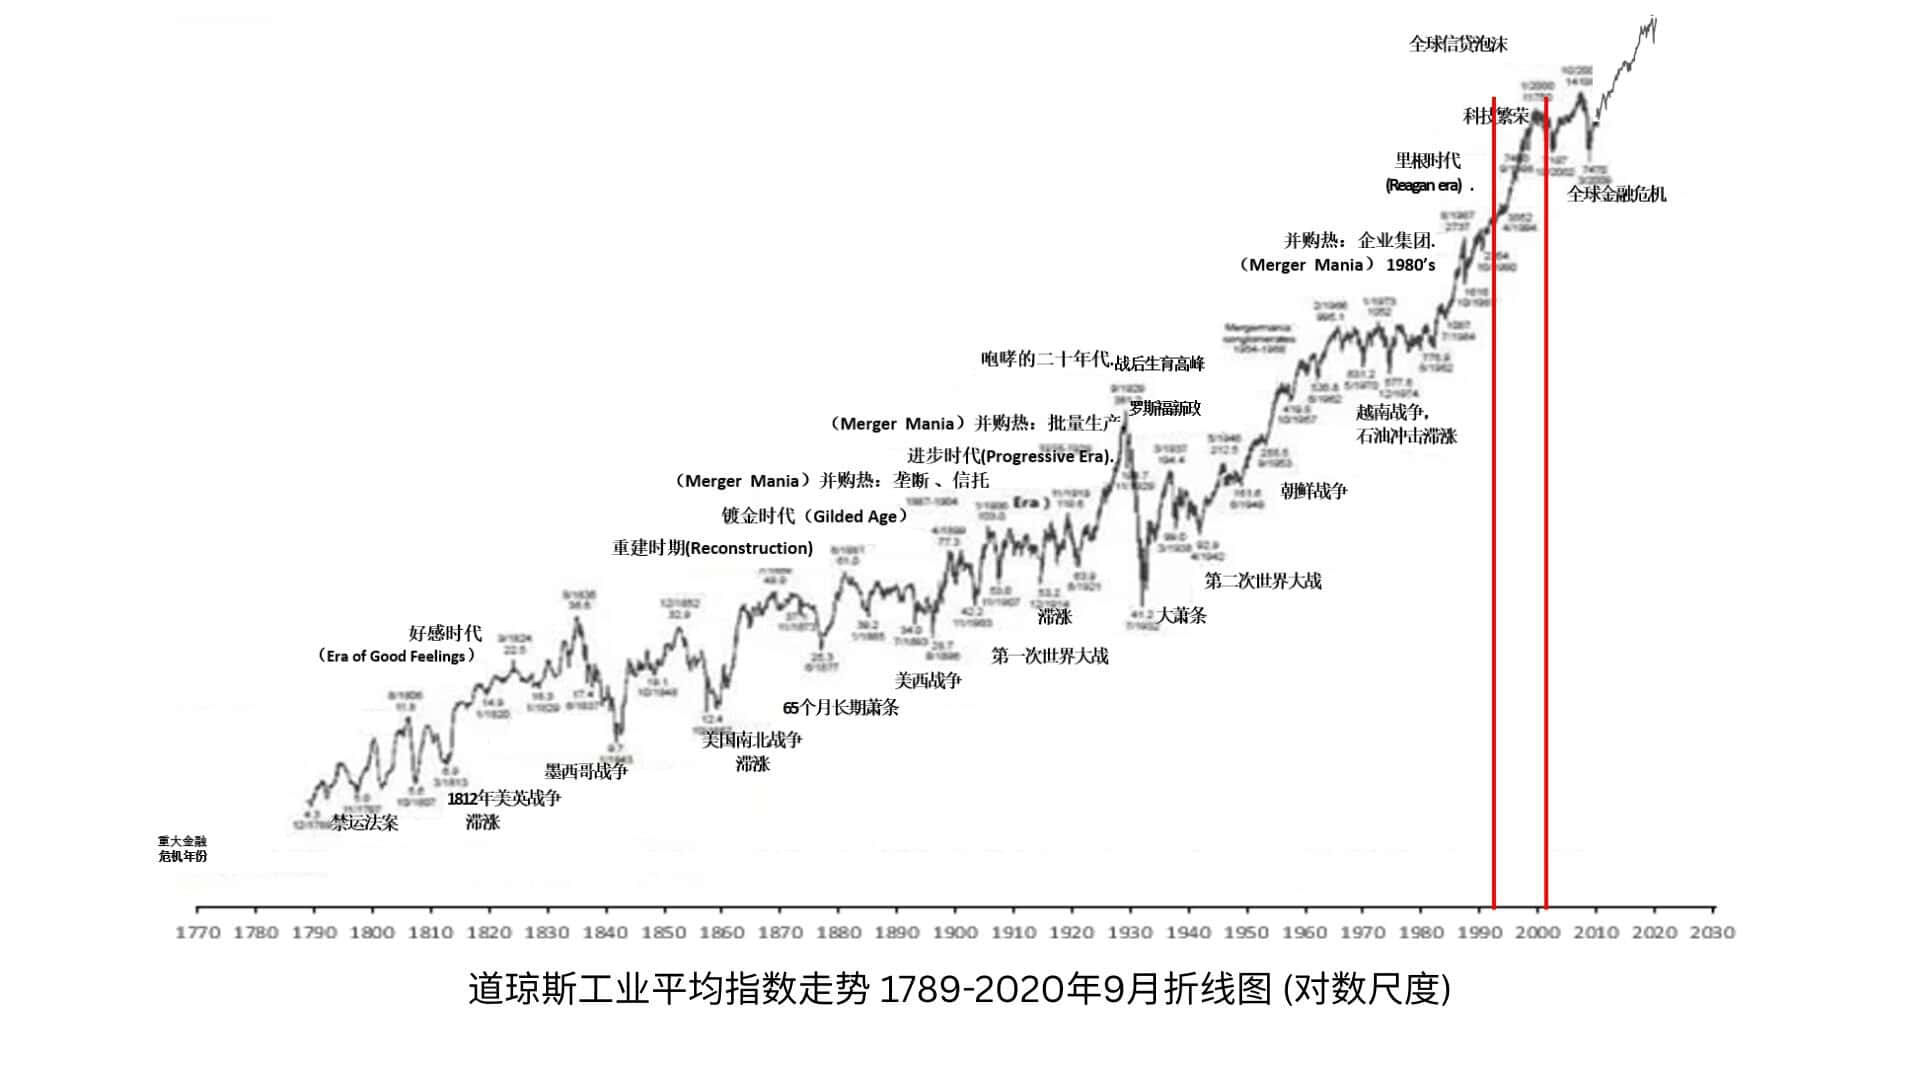
民主党总统克林顿,1993年至2001年执政。克林顿政府的税收和财政政策与里根有所不同,但在互联网和计算机技术迅速发展的背景下,美国经济持续扩张,股市同样取得了可观的长期涨幅。
这两个案例说明,美国经济和股市的发展,并不完全取决于哪一个政党执政。科技创新、企业生产效率、货币政策、消费需求以及整体经济发展,都会共同影响市场。
3. J.P. Morgan:不同国会格局下的历史回报
J.P. Morgan Asset Management还统计了1937年至2025年,美国不同政治控制格局下的标普500历史年度总回报。讲座展示了以下四组数据:
| 白宫与国会格局 | 历史平均年度总回报 |
|---|---|
| 共和党总统,共和党控制参众两院 | +16.3% |
| 共和党总统,分裂国会 | +9.4% |
| 民主党总统,分裂国会 | +17.1% |
| 民主党总统,民主党控制参众两院 | +11.5% |

这些数字表明,不同政治格局下的股市历史表现确实存在差异。
但我们不能因为某个格局曾经获得较高回报,就认定同样的选举结果一定会带来同样的市场表现。
决定股市长期方向的核心,仍然是经济。
4. 判断美国经济,要看四项关键指标
与其每天盯着政治新闻,我们更应该关注GDP、失业率、通胀率和政府财政收支。
+2.2%
2026年第二季度实际GDP按季环比年化增长2.2%,第一季度为2.5%。虽然有所放缓,美国经济仍然扩张。
4.2%
2026年9月美国失业率。就业市场正在经历周期性和结构性变化,不能从少数企业的裁员新闻判断整个经济。
3.7%
2026年9月同比。虽然明显低于2022年9.1%的高点,但通胀压力尚未完全消失。
约$1.99万亿
2026财年赤字,较上一财年增加约2,170亿美元;政府收入约5.4万亿美元,支出约7.4万亿美元。
通胀影响美联储的利率政策,而利率又影响企业融资成本、居民消费和资产估值。财政赤字扩大意味着政府仍然需要大量融资,长期债务和利息负担值得关注。
将这四项指标放在一起,我们看到的是:美国经济仍然增长,就业市场正在调整,通胀和财政赤字仍是挑战,而人工智能和第四次工业革命正在创造新的发展机会。
长期推动经济发展的重要力量,始终是技术进步、生产效率提高,以及企业不断创造财富的能力。
第四章:美股还会继续创新高吗?Ai Financial如何投资?
前面我们分析了中期选举历史、不同政党的经济政策,以及美国当前的经济基本面。
我们的判断是:美国经济仍然具备长期发展的基础,我们对美股的长期前景保持乐观。
但看好市场长期增长,不代表可以忽视短期波动,更不代表任何时候、购买任何资产都能获得盈利。
真正做投资,需要解决几个问题:如何选择具有长期盈利能力的企业?如何判断一家公司的成长潜力和估值?如何管理投资组合,避免资金过度集中?面对市场波动,又该如何保持纪律?
1. 投资首先是一种价值观
我过去曾经在投资中经历过三次破产。为什么要把这些经历告诉大家?因为投资的结果,往往反映了一个人的认知、判断方式和投资原则。
过去的失败,让我重新审视自己对市场、风险和财富的理解,也促使我逐渐建立起更加重视企业价值、投资纪律与风险控制的投资方法。
我们选择投资企业,实际上也是在选择自己认同的经营理念和价值创造方式。一家企业能否持续创造利润,能否提高生产效率,能否在竞争中长期生存,比短期股价涨跌更加重要。
2. Time in the Market, Not Timing the Market
市场总有人在问:现在是不是入场的好时机?股市上涨这么多,要不要等回调?市场下跌了,是不是应该先退出?
Time in the Market, Not Timing the Market.
重视长期持有,而不是反复猜测市场高点和低点。
讲座中,我们用一组长期投资数据说明这个问题。假设1996年向标普500投入10,000美元,并持有至2025年:
| 投资情况 | 期末资金(约) |
|---|---|
| 全程持有 | $192,167 |
| 错过表现最好的10个交易日 | $85,000 |
| 错过表现最好的20个交易日 | $49,000 |
| 错过表现最好的30个交易日 | $31,000 |
这些历史模拟数据说明,长期投资中,少数表现特别强劲的交易日可能对最终回报产生重大影响。即使只错过几十个交易日,也可能造成非常大的长期回报差异。
因此,我们更重视找到合适的长期投资标的,并在风险承受能力允许的范围内,坚持投资纪律。
3. 投资必须避免三个误区
急于致富
急于获得高回报,很容易忽视风险,甚至落入投资骗局。真正的投资需要合理的预期与长期规划。
把投机当投资
只追逐某只股票的短期涨幅,容易让投资决策变成对价格波动的猜测,即使企业基本面良好,股价也可能因估值和情绪变化下跌。
盲目操作
投资涉及企业研究、估值判断、资产配置和风险管理,需要系统知识与长期实践,不能仅凭新闻、感觉或短期股价波动作重大决定。
4. Ai Financial的长期投资理念
在Ai Financial,我们强调投资纪律、分散配置以及长期风险管理。
我们关注具有持续创造价值能力的企业,同时通过基金组合分散单一股票风险。
对于希望参与资本市场长期增长的客户,保本基金(Segregated Funds)是一类值得研究的投资工具。
这类产品通常由保险公司提供,具有特定的到期或身故保障安排,同时投资价值仍会受到市场波动影响。具体保障比例、条件和费用取决于产品合同。
此外,符合条件的投资者也可以了解投资贷款策略,通过借入资金扩大投资规模。
但贷款投资会同时放大潜在收益和亏损,涉及持续利息支出,并要求投资者具备相应的现金流、风险承受能力及长期规划。
因此,无论使用哪一种工具,都必须首先理解产品结构、风险以及自身的财务承受能力。
我们的目标,是通过专业研究、合理配置和长期纪律,帮助客户建立适合自身情况的投资体系。
结语:选举会改变政治格局,但长期投资仍要回到经济基本面
2026年美国中期选举即将举行,未来国会控制权如何变化,还有待最终选举结果揭晓。
历史上,中期选举之后的美股曾经多次取得强劲回报;而从美国目前的经济数据来看,经济增长和科技创新仍然在为企业创造新的发展机会。
我们对美国经济和美股的长期发展保持信心,也会继续关注企业盈利、利率、通胀和市场估值的变化。
投资者真正需要建立的,是一套能够经历不同经济周期、政治变化与市场波动的长期投资体系。
投资有风险,过往表现不代表未来结果。本文仅用于投资教育,不构成个人投资建议。