100万房产+100万投资,不卖房能退休吗?多伦多夫妇晒账本求助
多伦多一对夫妇计划在2028年中退休,拥有约100万元住房、100万至120万元投资,以及每年约6.8万元税前养老金收入,但仍担心不卖房能否长期维持退休生活。
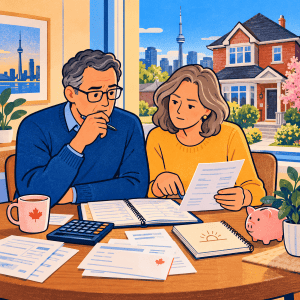
多伦多一套价值约100万元的住宅,退休时预计还有100万至120万元投资,每年再加上约6.8万元税前养老金收入。
这样的条件,能不能安心退休,而且继续住在多伦多、不卖房?
最近,一名网友在Reddit晒出自己和妻子的退休账本。两人计划在2028年中退休,生活并不奢华,但过去一年实际核算下来的家庭支出仍然达到7万至7.5万元。
他们真正担心的,是停止工作以后,养老金收入是否足够覆盖生活,以及投资账户需要每年补多少,才能让这套退休计划长期维持下去。
退休账本:房子100万,投资100万至120万
这对夫妇目前的资产结构并不差。
按照他们的计划,退休时投资账户预计可以达到100万至120万元,资金分布在TFSA、RRSP以及其他投资账户中。前提是未来市场没有出现太大波动。
退休后的固定收入,则主要来自CPP、OAS以及其他退休金,合计税前每年大约6.8万元。
他们在多伦多还拥有一套半独立屋,估值约100万元,目前没有出售计划,但也没有完全排除未来卖房的可能。
此外,两人拥有一辆已经付清、车龄约4年的汽车,也没有其他明显债务。
从资产角度看,他们拥有房产,也有较大规模的金融投资。
但真正让他们犹豫的,是退休后的现金流。
每年花7万至7.5万,养老金却是税前6.8万
过去一年,这个家庭实际支出约为7万至7.5万元。两人表示,自己并不追求奢华生活,这已经是认真记录之后得出的真实开销。
问题在于,他们预计的6.8万元养老金收入是税前收入,而7万至7.5万元支出则是实际生活成本。
因此,如果退休以后继续维持目前生活方式,仅靠养老金并不能完全覆盖家庭支出。
不过,这并不意味着退休计划一定不可行。
因为退休以后,投资账户本来就可以用来补充现金流。
评论区中,不少网友的第一反应也是:既然这些钱本来就是为了退休积累的,就可以在退休以后逐步提取,而不是要求本金完全不动。
每年可能只需要从投资中补一部分
有网友粗略估算,如果两人的养老金能够覆盖大部分生活支出,那么每年可能只需要从投资账户中补充约1.5万至2万元。
也有人建议通过股息、利息等方式增加投资收入。
不过,这些都只是评论区中的简单估算,并没有完整考虑税务、未来投资回报、通胀以及突发支出,因此不能直接得出“100万元一定够用几十年”的结论。
这次讨论反而反映出一个很常见的退休心理:即使已经积累了相当可观的资产,真正从“继续存钱”转向“开始花钱”时,很多人仍然会不安。
担心本金越来越少,担心钱不够用,也舍不得卖房。
年龄和CPP、OAS领取时间都很重要
评论区中,不少网友首先追问的是两人的年龄。
因为退休时分别多大、什么时候开始领取CPP和OAS,会直接影响退休初期的收入。
如果其中一人还没有达到领取年龄,或者选择延后领取,那么退休后的头几年,家庭固定收入可能低于目前预计的6.8万元。
因此,单看“退休后每年有6.8万元养老金”这个数字还不够,还需要知道这笔收入从什么时候开始、是否会同时到账。
TFSA、RRSP放多少,也会影响最终可用的钱
另一个重要问题,是那100万至120万元投资到底分别放在哪些账户里。
如果资金主要在TFSA中,提取方式和税务影响,与RRSP完全不同。
如果有较大比例放在RRSP或其他应税账户中,那么每年提款之后,实际可以用于生活的金额也会受到税务影响。
因此,同样是“每年从投资中拿2万元”,最后真正可支配的金额可能并不一样。
评论区也因此提醒,这对夫妇真正需要计算的,并不是账户里一共有多少钱,而是退休后每年可以稳定拿出多少钱使用。
7万至7.5万支出,是否真的包含所有费用?
网友还提出了一个很现实的问题:过去一年7万至7.5万元的家庭开销,是否已经包含退休以后可能出现的大额支出?
例如房屋维修、换车,以及退休后可能需要额外购买的医疗保险。
日常预算中,屋顶、地基、电气系统或者其他住宅维修,并不会每年发生。
但一旦出现,就可能是一笔很大的支出。
汽车也是一样。现在这辆车已经付清,但未来仍然可能需要更换。
因此,如果目前的7万至7.5万元只是普通日常开销,那么退休预算还需要为这些非固定支出留出空间。
如果一方先离世,收入结构也会改变
评论区还提醒,这类退休规划不能只按照“两个人都健在”的情况来计算。
如果未来其中一方先去世,家庭收入可能下降。
部分养老金或者福利可能发生变化,但房产税、房屋维护、保险等固定开支未必会按照同样比例下降。
因此,需要提前了解CPP遗属福利、公司退休金的配偶安排,以及一个人继续居住在目前房屋中的生活成本。
这也是为什么仅仅用“家庭资产总额”判断能不能退休,往往还不够。
还要不要给下一代留下房子和本金?
另一个被网友反复提到的问题,是遗产。
如果这对夫妇希望去世后仍然保留大部分投资本金,并把房子留给子女,那么退休期间可以使用的钱自然会更少。
如果他们认为这些资产本来就是为了支持自己的退休生活,那么可动用空间就会大很多。
这两个目标没有谁对谁错,但会直接决定退休计划。
同样拥有100万元投资,有人希望本金几乎不动,有人则计划在退休几十年里逐步使用,本质上是完全不同的财务安排。
“4%规则”也不能直接当成保证
评论区还有人提出,可以依靠某些ETF长期提款,或者把资金拆成多笔GIC。
也有人提到常见的“4%提取法则”。
但这些说法都不能简单理解成,只要按照某个比例提款,资金就一定不会耗尽。
投资回报会变化,通胀会变化,退休时间也可能比预期更长。
因此,对这对夫妇来说,真正的问题并不是找到一个简单的百分比,而是把养老金、税务、投资提款、住房成本和未来大额支出放在一起计算。
不卖房能不能退休,关键还是现金流
从评论来看,不少网友对这对夫妇目前的条件相对乐观。
他们没有明显债务,有一套价值约100万元的住房,还有100万至120万元投资,以及每年约6.8万元税前养老金收入。
但是否能够长期不卖房、继续维持目前生活方式,仍然需要进一步测算。
尤其要弄清楚几件事:养老金真正到手多少、每年需要从投资中补多少、不同账户提款后的税务影响,以及房屋维修和其他大额开支是否已经包含在预算中。
因此,评论区中也有多人建议,他们可以找按服务收费的专业理财规划师,把退休现金流完整算一遍。