
每周赚$550,吃饭只敢花$30!加拿大网友陷债务泥潭,崩溃求助
一名加拿大网友每周到手约$550,却背负多笔25%至30%高息债务,每月固定付款几乎吃光收入,只能把食物预算压到每周$30至$40。
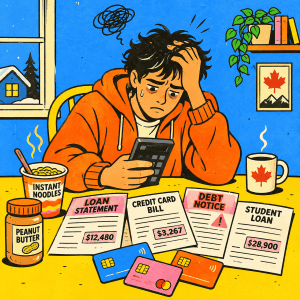
在加拿大,每周到手约550加元,能维持怎样的生活?
近日,一名加拿大网友在Reddit个人理财社区发帖求助。他背着两笔贷款、4张信用卡债务,还要承担车贷、保险、电费和网络等固定开支,每个月的账单几乎已经吃光全部收入。
为了省钱,他每周只敢花$30至$40购买食物,平时主要靠方便面、芝士通心粉和花生酱填饱肚子。
更棘手的是,除了车贷之外,他其他贷款和信用卡的利率普遍高达25%至30%。
面对越来越难维持的现金流,他在网上求助:“我还能从这种困境中走出来吗?”
月入约$2,492,固定付款已经要$2,432
楼主表示,自己每周到手收入大约为$550,加班和节假日收入平均每5周还有约$125。
按照一年52周折算,他的月均到手收入约为$2,492。
与此同时,每月需要支付的主要账单包括:
- Easy Financial贷款:每两周$241
- Fairstone贷款:每两周$177
- 两张Visa:每月分别$120和$25
- 两张MasterCard:每月分别$100和$70
- 电费:每月约$350
- 网络:每月约$100
- 车贷:每周$95,折算每月约$412
- 汽车保险:每月约$350
按照这些数字折算,每月固定付款已经达到约$2,432。
也就是说,平均下来每个月只剩下约$59,而且这里还没有计算食物、汽油以及其他日常支出。
这也是为什么楼主虽然仍有工作,却已经几乎没有任何现金流空间。
每周只敢花$30至$40吃饭
为了继续维持各种账单付款,楼主已经把食物预算压到非常低。
他目前住在Moncton城外、往Shediac方向的一栋老旧小型活动房屋中。房屋已经全款付清,估值约$20,000,因此没有房租压力;室友承担土地使用费以及一半网络和有线电视费用。
即便如此,他每周仍然只能拿出约$30至$40购买食物。
日常饮食主要是方便面、芝士通心粉和花生酱。
汽油同样需要精打细算。他表示,自己甚至会收集空饮料罐换钱,用来支付部分油费。一箱汽油通常会使用大约三个星期。
汽车维修和保养,则主要依靠GST退税以及所得税退税支付。
最近还有朋友送给他一张价值$100的食品礼品卡,帮助缓解伙食压力。
“别管信用分了,你已经连饭都买不起”
楼主在帖子中提到,自己的信用评分目前仍然不错。
但评论区有网友直接指出,在目前这种现金流情况下,信用评分已经不应该成为最优先考虑的问题。
一名网友回复:“去他的信用评分吧。你连食物都买不起了。”
这条评论背后的意思很直接:如果为了维持信用记录,只能不断压缩最基本的生活支出,那么当前最需要解决的是债务和现金流本身。
不少网友因此建议楼主尽快咨询Consumer Proposal,也就是消费者债务重组等正式方案。
不过,也有人认为,在做出决定之前,仍然应该先把所有债务本金、利率和日常生活开支完整列出来,再判断具体方案。
一个月养车约$762,为什么不直接卖掉?
评论区另外一个争议很大的支出,是汽车。
楼主目前车贷每月折算约$412,保险则高达$350。
两项加起来,一个月大约需要$762。
因此,不少网友第一反应都是:为什么不卖车?
但楼主解释,自己的居住地点没有公共交通。从家里走到市区边界,大约需要45分钟。
他的室友正在领取残障补助,依法不能开车。两人入住时也约定,由楼主负责部分接送。室友平均每个月需要一次预约,以及一次外出购买生活用品。
至于每月$350的高额车险,楼主表示主要与2021年发生过的一次事故有关,而且目前这个价格已经是他能找到的最低保险费用。
因此,在网友看来很明显的“卖车省钱”,对楼主来说并没有那么简单。
每月$350电费,也让网友吃惊
另一个受到质疑的数字是电费。
楼主每个月大约需要支付$350电费。
他解释,自己住的是一栋年代较久、保温效果较差的活动房屋,而且他和室友都喜欢玩电脑游戏。
目前电费采取全年均衡付款的方式,因此每个月支付的金额相对固定。
虽然网友认为电费仍然值得进一步检查和削减,但与高息债务相比,这并不是整个问题中最严重的一部分。
真正不断吞噬现金流的,仍然是那些利率达到25%至30%的债务。
车贷只有1.9%,其他债务却高达25%至30%
楼主随后补充了一个非常重要的信息:他的车贷利率只有1.9%。
但其他个人贷款和信用卡债务,利率几乎全部在25%至30%之间。
这也让网友提醒他,不能只看每个月需要支付多少最低还款。
真正需要列出来的,是每一笔债务还剩多少本金、利率是多少,以及按照目前还款速度究竟需要多久才能还清。
如果长期只支付信用卡和高息贷款的最低还款,大量资金都会被利息消耗,本金下降速度非常缓慢。
这也是为什么楼主即使每个月几乎把所有收入都拿去还账,债务压力仍然没有明显减轻。
有人建议债务重组,也有人建议先增加收入
评论区的建议大致分成两个方向。
一部分网友认为,以楼主目前的收入和支出情况来看,连基本伙食都已经受到影响,可以考虑Consumer Proposal等债务重组方案。
也有人提醒,这类安排会影响信用记录,以及未来申请部分贷款产品的能力,因此应该先咨询专业人士再决定。
另一部分网友则认为,可以先从提高收入和降低支出入手。
例如寻找第二份工作、换一份收入更高的工作,或者在节假日期间增加兼职收入。
由于目前每个月几乎没有剩余现金流,如果收入不增加,仅仅依靠现有工资逐步偿还高息债务会非常困难。
楼主承认:过去几年靠信用卡维持原来的生活方式
谈到为什么会走到今天这一步,楼主也没有回避自己的责任。
他说,最开始几张信用卡额度并不高,自己也没有经常使用。
但过去几年生活成本不断上涨,他没有及时调整原来的消费方式,而是逐渐开始使用信用卡填补收入和支出之间的差距。
时间一长,信用额度越来越高,债务也越来越多。
最终,几张信用卡的额度陆续被用完,现在每个月只能尽量维持最低还款。
楼主表示,目前4张信用卡中已经有3张被自己剪掉,避免继续刷卡。
之所以仍然支付最低还款,主要是不希望账户进一步进入催收状态。
已经预约专业人士,准备了解Consumer Proposal或破产
目前,楼主已经开始采取下一步行动。
他透露,自己已经预约下周一与专业人士会面,准备详细咨询Consumer Proposal、破产以及其他可能的债务解决方式。
这并不意味着他已经决定走哪一条路。
但至少,他开始从“怎么继续勉强维持所有最低还款”,转向重新评估整个债务结构。
与此同时,他也计划利用即将到来的节假日期间寻找仓库兼职,希望增加一部分收入。
对这名网友来说,现在的问题已经非常清楚:
在这种情况下,仅仅继续压缩食物预算,很难真正解决问题。
每周只花$30吃饭,问题已经不只是“省钱”
从帖子里的账本来看,这名网友已经把生活支出压缩到了很低的水平。
房子没有房租,每周食物只花30至40加元,一箱汽油使用约三个星期,汽车保养也依赖退税。
但即便做到这种程度,高息债务依然几乎吃掉所有收入。
而他自己也承认,过去几年依靠信用卡维持原有消费方式,是债务不断累积的重要原因。
现在,他已经剪掉大部分信用卡,并准备和专业人士讨论正式的债务解决方案,同时考虑增加兼职收入。
至少从这一步开始,重点已经不再是怎样继续勉强维持最低还款。
而是怎样让收入、生活成本和债务重新回到一个能够长期维持的状态。