
中国一年关闭670家银行:约占全国四分之一,小型农村银行成金融系统薄弱环节
中国正在加快整合小型和农村银行。2025年共有670家银行关闭,约占全国银行总数四分之一,监管重点正转向资本实力、资产质量和风险管理。
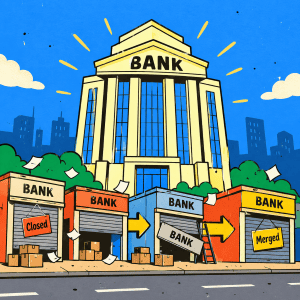
中国正在加快整合规模较小、尤其是农村地区的银行,希望通过合并、注销和重组,减少银行数量,同时提高剩余机构的资本实力和监管效率。
Fitch Ratings最新分析显示,2025年中国共有670家银行关闭,约占全国银行总数的四分之一,创下历史新高。
这轮整合并不是单纯减少银行数量,而是由政策推动,通过把较小、资本实力偏弱的银行合并成规模更大、资本更充足的金融机构,以降低潜在风险。
小型和农村银行仍是最薄弱环节
Fitch指出,中国的小型银行和农村商业银行目前仍然是整个金融体系中相对薄弱的一部分。
主要问题集中在几个方面:
资产质量恶化、资本缓冲较薄,以及公司治理不足。
这些问题在经济发展相对较弱的地区尤其明显。
数据显示,农村银行的资产回报率在今年上半年降至0.45%,相比2021年的0.56%进一步下降。
与此同时,农村银行不良贷款率升至2.8%,明显高于整个银行业约1.5%的平均水平。
为什么农村银行压力更大?
一个重要原因,是这些银行的客户结构和资产暴露与大型银行不同。
相比大型全国性银行,很多农村和地方小银行对以下领域的敞口更高:
中小企业、房地产开发商,以及地方政府融资平台。
这些领域本身在经济放缓时期更容易承受压力。
一旦企业盈利恶化、房地产行业继续疲软,或者地方政府相关项目现金流出现问题,小银行的贷款质量就更容易受到影响。
这也是为什么监管层正在加快推动整合。
北京希望减少监管套利,提高透明度
Fitch认为,这轮银行整合有几个明显目标。
一是加强监管。
银行数量太多、规模太小,会增加监管复杂度。通过合并成更大的机构,监管部门更容易统一监督和风险管理。
二是减少监管套利。
部分小银行过去可能通过不同地方规则、复杂股权结构或关联交易规避部分监管要求。机构整合之后,这类空间可能被压缩。
三是提高透明度。
规模更大、资本更充足的银行通常拥有更完整的风险管理和信息披露体系,有助于降低金融系统中的隐性风险。
小银行出问题,不太可能引发全国性金融危机
虽然Fitch认为小型农村银行是中国金融体系中最薄弱的一环,但同时指出:
原因在于,它们的业务通常高度本地化,与全国银行间市场的联系相对有限。
换句话说,一家地方小银行出现问题,影响更多集中在当地,而不是迅速蔓延至整个金融体系。
因此,北京目前的策略更接近于提前清理和整顿这些局部风险,而不是等问题扩大后再处理。
银行少了,但结构性问题不会马上消失
Fitch认为,这轮整合最终可能改变中国小型银行之间的竞争格局。
未来银行数量可能更少,单家银行规模更大,资本实力也更强。
但这并不意味着问题会立刻消失。
小型银行面临的结构性弱点,包括当地经济基础较弱、贷款客户集中、房地产和地方融资相关风险,短期内仍然可能持续存在。
也就是说:
银行整合背后,是中国经济持续承压
这轮银行整合发生的同时,中国整体经济也正在面临明显放缓压力。
中国第二季度GDP同比增长4.3%,是2022年以来最慢的增速。
与此同时,8月工业企业利润同比增长4.2%,也是今年以来最弱的增速。
经济增长放缓,会直接影响企业盈利、房地产需求和地方财政状况,而这些又会进一步影响银行资产质量。
因此,小银行整合与中国经济放缓实际上是相互关联的。
当经济增长更快时,很多贷款风险可能被增长掩盖;但当经济放缓时,资本薄弱、客户结构单一的小银行就更容易暴露问题。
中国银行业正在从“数量扩张”转向“集中整合”
从这次数据来看,中国银行体系正在经历明显的结构变化。
过去,大量地方银行、农村商业银行和小型金融机构在各地发展。
现在政策方向逐渐转向:
一年关闭670家银行,规模已经非常明显。
这说明监管层目前更关注的,不再只是银行数量和覆盖面,而是整个金融体系能不能在经济放缓、房地产压力和地方债务问题下保持稳定。
未来,小型银行数量可能还会继续减少,而行业集中度则可能进一步提高。